

全国咨询热线:
全国咨询热线:
bsportscom:
Mysteel全球板材日报:欧盟新规明日生效,南亚中东非洲拉动中国热卷出口
中国板材出口报价持稳,热卷FOB 497美元/吨。8月热卷出口151.8万吨,同比增长12.6%,南亚、中东及非洲为主要拉动力。欧盟“熔炼浇铸”规则10月1日生效,合规门槛升级。美国Nucor热卷保持高位,加拿大Stelco暂停部分生产。印度4-8月成品钢进口激增近30%,中国为主供国。韩国8月热卷出口降11.5%,对美出口大增。欧洲市场高库存致成交清淡。
【今日要点】今日中国板材出口报价全线美元/吨,中厚板FOB维持518/536美元/吨,板坯维持468/478美元/吨,均与前一日持平。节前最后一个交易日,市场交投氛围平淡,买卖双方均持观望态度,钢厂挺价意愿较强,实际成交以小批量按需为主。海外方面,土耳其、日本、韩国、越南、印尼报价均与前一日持平,中东热卷、中厚板维持上调后水平;美国Nucor热卷CSP维持1,220美元/短吨高位;欧盟HRC出厂价小幅上扬但成交清淡,高库存令买家谨慎观望,呈现“有价无市”态势。消息面,中国热卷8月出口152万吨,同比增长12.7%,为年内首次单月同比增长,南亚、中东及非洲市场成为主要拉动力;加拿大Stelco宣布无限期暂停Hamilton冷轧及涂层生产,美国232关税冲击显著;印度公布2047年6亿吨钢铁产能战略,4至8月成品钢进口激增近30%,中国稳居主供国地位;韩国8月热卷出口同比下降11.5%,对美出口逆势大增。
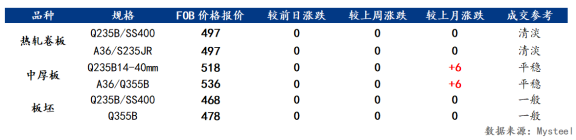
中国出口:今日出口FOB维持497美元/吨,与前一日持平。持稳主要因节前最后一个交易日,市场交投氛围趋于平淡,买卖双方均持观望态度,钢厂报价整体稳定。私营钢厂低价资源仍有冲击,但主流钢厂挺价意愿较强,实际成交以小批量按需为主。土耳其热卷FOB维持675美元/吨,地中市场之间的竞争格局暂时企稳。日本JFE热卷维持634美元/吨,韩国POSCO维持551美元/吨低位持稳。中东热卷价格维持上调后水平,中国热卷CFR阿联酋报610-615美元/吨,CFR沙特西海岸报630-635美元/吨,实际到货成本高于报价。
成交:全球成交延续清淡。中国出口端报价持稳,但节前买方采购意愿不强,实际成交仍以固定渠道小批量按需采购为主。东南亚市场购买力度较前期边际走弱,中国热卷在东南亚的成交节奏放缓,部分贸易商反馈新单签订难度加大。印度退出亚洲出口市场后,各国钢厂围绕其留下的份额展开激烈争夺,韩国、越南、印尼等资源竞争加剧。
越南/东南亚:越南热卷出口维持535美元/吨,印尼维持550美元/吨。东南亚市场询盘活跃度较前期回落,买家观望情绪较浓。部分东南亚贸易商反馈,当前中国热卷报价与本地市场价差收窄,进口利润空间存在限制。东南亚区域自给率持续提升,阿尔及利亚Tosyalali热卷产能持续释放,进口替代效应逐步显现。
日韩:日本JFE热卷维持634美元/吨,韩国POSCO维持551美元/吨低位持稳,日韩价差83美元。日本JFE热卷出口报价暂稳,国内需求边际改善,但出口订单未有明显放量。韩国POSCO热卷出口报价维持稳定,东南亚和南美市场询盘保持,但实际成交以刚需为主。有必要注意一下的是,韩国8月热卷出口量同比下降11.5%至41万吨,但对美出口逆势大增,8月单月对美出口达6.2万吨,为去年同期的2.6倍,美国由此成为当月韩国热卷最大出口目的地。
北美市场:Nucor热卷CSP维持1,220美元/短吨,西海岸CSI维持1,280美元/短吨,两地价差60美元/短吨。自2025年10月以来,Nucor热卷CSP累计涨幅已超300美元/短吨。美国中厚板维持1,495美元/短吨、板坯维持946美元/短吨。尽管美国宏观数据存在波动,但下游制造业、基建(尤其是数据中心和新能源项目)对钢材的实际的需求依然坚挺,Nucor连续提价且未出现明显滞销,显示下游对高价资源的接受度较高。进口资源虽具价格竞争力,但受232关税及物流周期影响,补充国内供应的速度有限,供需紧平衡格局短期难以打破。美国热卷CSP远高于亚洲基准价,但结合50%全值关税,进口完税成本已超1,700美元/吨,中国热卷出口美国可能性极低。
中国出口:今日中厚板FOB维持518/536美元/吨。市场成交以刚需为主,钢厂报价整体稳定。节前成交转淡,部分钢厂为争取订单小幅让利,但整体需求仍有支撑,跌幅有限。东南亚基建项目需求仍存,越南、印尼对中厚板的询盘保持稳定,但成交价格未有突破。中东地区阿联酋和沙特对中厚板的采购以刚需为主,大型工程建设项目订单释放节奏偏慢。中东中厚板价格维持上调后水平,受区域基建项目集中释放及物流成本上升支撑。
国际对比参考:日本JFE中厚板维持740美元/吨,区域需求边际改善后报价暂稳。韩国POSCO热卷FOB维持551美元/吨,中国中厚板FOB 533美元/吨(Q355B)较韩国热卷价格低18美元,中国货源价格上的优势依然明显。美国中西部中厚板维持1,485美元/吨高位,中国中厚板FOB 535美元/吨较美国价格折让950美元,出口竞争力突出,但需关注欧盟熔炼浇铸溯源细则对中厚板出口的潜在影响。意大利厚板市场受能源、燃料及物流成本攀升推动小幅上涨,S235JR/S275JR级厚板出厂价交易在750欧元/吨左右,钢厂报价试图接近800欧元/吨,但终端需求未见好转,短期难以出现实质性反弹。
中国出口:板坯FOB维持468美元/吨,处于成本线附近,下行空间存在限制但上行乏力。东南亚方面,越南和印尼对板坯的采购需求稳定,中国板坯在东南亚市场的竞争力依然较强。土耳其板坯进口需求有所放缓,当地电炉钢企更倾向于采购独联体资源,中国板坯在土耳其市场的份额受到挤压。
成本支撑分析:全球原料成本端整体持稳,对板坯价格形成底部支撑。沙特废钢价格创历史上最新的记录,钢厂正激烈争夺原材料。综合看来,当前板坯FOB 468美元/吨处于成本线附近,进一步下行空间存在限制。需要我们来关注的是,受欧盟新配额系统限制成品钢进口影响,7至8月板坯供应明显地增加,慢慢的变多欧洲买家开始考虑用不受配额限制的板坯替代热卷进口,以便在欧洲内部进行轧制加工,从而规避贸易壁垒。
国际对比参考:日本JFE板坯维持522美元/吨持稳,韩国POSCO板坯维持485美元/吨持稳,中国板坯FOB 468美元/吨较日本低54美元、较韩国低17美元,价格上的优势依然存在,但东南亚区域自给率提升可能削弱这一优势。巴西8月板坯出口量降至58.8万吨,较7月的61.25万吨环比下降约4%,主要源于对美国和欧洲市场的发货减少。资源流向出现调整,中东、拉美(墨西哥)及东欧(波兰、法国)正成为新的增量市场。
铁矿石:62%品位CFR中国在窄幅区间内波动,跌破100美元/吨。海运铁矿石块矿球团矿溢价升至四年高点,根本原因包括焦炭价格上调、港口供应量偏低以及充足的进口利润空间。日本铁矿石季度合同已签约,铁矿石的金额降10%。钢材产品实施出口许可管理,部分钢材产品出口转内销,钢材出口同比下降,内需压力有所增加。
炼钢煤/焦炭:全球焦炭价格显示出波动性,但仍远高于八月份水平。中国焦炭市场已从9月初需求强劲和价格持续上涨,转变为当前情绪降温和价格调整。九月中旬,监管措施开始影响供应预期。目前市场缺乏来自需求端的坚实支撑。尽管长假临近,买家对补充原材料库存并不特别积极,因此对未来前景采取了观望态度。国内焦煤和焦炭价格在不久的将来可能保持稳定,尽管水平较高。
欧盟“熔炼浇铸”规则10月1日正式实施,钢铁进口溯源要求全面升级:欧盟“熔炼浇铸”溯源要求明日(10月1日)起正式执行,板材出口合规门槛全面升级。根据实施条例(EU)2026/1963,进口商报关时须注明钢材熔炼浇铸国及炉号,原则上以钢厂MTC证书为主要是根据,旨在封堵经第三国转口规避配额与关税的路径。欧盟设一年过渡期,期内发票、供应商声明等可作证明材料,但2027年10月起替代文件不再具备独立效力,不合规货物面临退运拒收。该规则叠加欧盟新版钢铁配额,板材出口欧洲的合规成本与准入难度进一步上升,热卷、中厚板等品种受影响最为直接。
美国初裁中国镀锡板存在倾销,最高保证金税率130.17%:美国商务部9月21日公布对华镀锡板反倾销初裁,初步认定存在低于正常价值销售,全国统一倾销幅度136.52%,经反补贴抵扣后现金保证金税率为130.17%。调查覆盖马口铁、无锡钢及电镀铬钢,卷材或板材均在内。商务部同时初步认定紧急状况存在,追溯征税可延伸至初裁前90天。此前反补贴初裁税率为66.61%。若终裁维持,中国镀锡板进入美国市场的成本将大幅度上升,出口企业需关注反倾销与反补贴叠加后的实际税负及追溯征税风险。
巴西对中国热卷反倾销税最终决定:市场正等待巴西对中国热卷(HRC)进口反倾销税的最终决定,预计10月正式通过。一旦落地,将直接影响中国钢坯及热卷对巴西的出口格局。巴西是中国热卷出口南美市场的重要目的地,企业需提前评估关税成本对出口竞争力的影响,灵活调整出口策略。
[产业]加拿大Stelco无限期暂停Hamilton冷轧及涂层生产,美国关税冲击显著
受美国232关税导致的市场疲软影响,Stelco宣布无限期暂停安大略省Hamilton工厂的冷轧和涂层钢生产,相关运营预计10月9日左右逐步淘汰,生产将整合至Lake Erie设施。公司称二季度传统市场需求较2024年季度均值下降约25%,加拿大国内需求也下降10%,可能会影响两个设施高达500名员工,工会称Hamilton实际失业人数约350人。
9月28日北欧热卷出厂价指数报745欧元/吨,意大利报741.25欧元/吨,但实际成交低迷,周初北欧甚至未见新预订,呈现有价无市。钢厂试图将报价推至760-770欧元/吨,被买家拒绝,双方僵持在740-750欧元/吨。高库存压制反弹空间,叠加欧盟配额及CBAM不确定性抑制进口,短期预计维持区间震荡。
[战略]印度制定2047年6亿吨钢铁产能战略,4至8月成品钢进口激增近30%维持净进口
印度计划将年产能从2.2亿吨扩至2047年的6亿吨,目标将吨钢碳强度从2.54吨降至1.54吨。但短期供需缺口显著,4-8月成品钢进口同比增长29.5%至349万吨,维持净进口格局,中国以31.8%的份额稳居主供国。热卷及板材、冷轧、镀锌、板坯和棒材是主要进口品种,8月单月成品钢进口达72.11万吨。
8月韩国热卷出口41万吨,同比降11.5%、环比降5.6%。对美出口大幅增至6.2万吨,为去年同期2.6倍,美国成为当月最大出口目的地。1-8月累计出口356.7万吨,同比下降11.9%,印度、日本、越南位居前三。对美累计出口37.4万吨,同比增长54.5%,均价维持800美元/吨以上,主要受美国热卷高价差吸引,钢厂出口配置更侧重美国市场。
据统计数据,2026年8月中国热卷出口约152万吨,同比增长12.7%、环比增长17%,为今年以来首次单月同比增长。出口增量大多数来源于南亚、中东及非洲市场。与此同时,对越南、韩国出口显而易见地下降。1-8月累计出口约962万吨,同比下降26.7%,其中巴基斯坦、沙特分别增长21.6%和6.5%,越南、韩国分别大降63%和85%。尽管8月出口回暖,但前8个月累计仍同比下降近三成。
全球板材市场分化延续,中国价格全线持稳。中国热卷FOB维持497美元/吨,中厚板维持518/536美元/吨,板坯持稳468美元/吨。节前最后一个交易日,市场交投氛围平淡,买卖双方均持观望态度,钢厂挺价意愿较强,实际成交以小批量按需为主。土耳其价格持稳,中东热卷、中厚板维持上调后水平,受基建需求及物流成本支撑。日本热卷/中厚板分别维持634/740美元/吨,韩国低价资源持续施压东南亚。欧洲热卷价格出现小幅上扬但成交清淡,高库存压制反弹空间。美国Nucor热卷CSP维持1,220美元/短吨高位,但在50%关税下中国出口美国可能性极低。
贸易保护层面,加拿大Stelco无限期暂停Hamilton冷轧生产,美国232关税冲击北美产业链;欧盟对取向硅钢实施临时保障措施,美国初裁中国镀锡板倾销,欧盟对冷轧不锈钢发起第二次反倾销日落复审,巴西对中国热卷反倾销税最终决定预计10月落地,墨西哥延长对俄乌热轧钢反倾销税五年,印度不锈钢冷轧反倾销调查延期半年。
全球区域价差仍处高位:欧盟热卷到厂价维持745欧元/吨,美国中厚板国内价1,485美元/吨。中国热卷FOB维持497美元/吨,中厚板FOB维持518/536美元/吨,绝对价差分化格局持续为出口提供下方支撑。欧盟HRC出厂价与中国CFR之间价差走阔至年内新高,政策驱动特征明显。
中东需求提供结构性增量:沙特Vision 2030相关大型项目持续释放钢材需求,中东热卷CFR持稳,刚需支撑仍然是当前出口最大的结构性亮点。巴西板坯出口流向调整,中东、拉美及东欧正成为新的增量市场。印度4至8月成品钢进口大增29.5%,连续五个月净进口,需求端依然坚挺,中国作为印度最大供应国占据31.8%份额。
原料端:铁矿石CFR回落至96.6美元/吨附近,亚洲焦煤价格虽仍高于8月水平但情绪已转谨慎,成本端对钢材市场价格支撑边际减弱但仍存底部支撑。但需警惕OECD警告的全球钢铁产能问题,中国海外投资推动高排放产能向东盟转移,东南亚或将成为新的板带出口“重灾区”。
热轧卷板:今日维持497美元/吨,节前最后一个交易日市场交投平淡,买卖双方均持观望态度。东南亚、中东面临韩国低价竞争,市场询盘回落,买家观望情绪较浓。美国Nucor维持1,220美元/短吨高位,但中国资源受关税壁垒限制难以进入。
中厚板:今日FOB维持518/536美元/吨。节前成交转淡,部分钢厂小幅让利,但整体需求仍有支撑,短期维持垫价策略。南美进口板报570-615美元/吨CFR,持平。中东中厚板维持上调后水平,基建需求及物流成本形成支撑,中东、南美继续作为出口重点。意大利厚板受成本推动小幅上扬,但终端需求疲软,反弹有限。巴西进口配额利用率56%,热卷利用率仅8%,到期前进口压力增大。
板坯:维持468/478美元/吨稳价策略。成本线附近下行空间存在限制,但东南亚自给率提升可能削弱中国价格上的优势。巴西板坯出口报550-560美元/吨FOB,周环比持平。欧洲买家因配额限制转向板坯替代热卷进口,7至8月板坯供应明显地增加,值得关注。
重点关注:欧盟“熔炼浇铸”溯源规则10月1日正式实施,板材出口欧洲合规门槛全面升级;美国初裁中国镀锡板倾销;中国热卷8月出口年内首次同比增长,南亚中东非洲成主要拉动力,但1-8月累计仍降26.7%;Nucor热卷CSP维持1,220美元/短吨高位;加拿大Stelco无限期暂停Hamilton冷轧及涂层生产,美国232关税冲击北美产业链;欧洲热卷价格出现小幅上涨但成交低迷,高库存压制反弹空间;印度4至8月成品钢进口增29.5%,连续五个月净进口,中国以31.8%份额稳居主供国;意大利厚板小幅上扬,板坯替代热卷进口成趋势;巴西钢铁进口配额10月25日到期,对中国热卷反倾销税预计10月落地;墨西哥延长对俄乌热轧钢反倾销税五年;印度不锈钢冷轧调查延期半年。
免责声明:Mysteel发布的原创及转载内容,仅供客户参考,不作为决策建议。原创内容版权归Mysteel所有,转载需取得Mysteel书面授权,且Mysteel保留对任何侵犯权利的行为和有悖原创内容原意的引用行为进行追究的权利。转载内容来自互联网,目的是传递更加多信息,方便学习与交流,并不意味着Mysteel赞同其观点及对其真实性、完整性负责。
更多
更多
Mysteel日报:全国建筑钢材市场价格稳中偏强运行 节前收尾特征较为明显
更多
Mysteel快讯:全国热卷主要城市价格一览 (2026年9月30日)
Mysteel日报:国庆节前螺纹波动较小,预计短期建材价格或将震荡运行
Mysteel全球板材日报:欧盟新规明日生效,南亚中东非洲拉动中国热卷出口
更多
更多
Mysteel快讯:全国中板主要城市价格一览 (2026年9月30日)
Mysteel日报:国庆节前螺纹波动较小,预计短期建材价格或将震荡运行
Mysteel日报:华北中厚板价格持稳运行 预计节后华北中厚板价格震荡调整为主
更多
Mysteel日报:国庆节前螺纹波动较小,预计短期建材价格或将震荡运行
Mysteel周报:本周西南型钢市场行情报价持稳运行 预计节后或窄幅震荡运行(2026.9.24-2026.9.30)
更多
Mysteel日报:国庆节前螺纹波动较小,预计短期建材价格或将震荡运行
更多
Mysteel全球板材日报:欧盟新规明日生效,南亚中东非洲拉动中国热卷出口
更多
Mysteel日报:国庆节前螺纹波动较小,预计短期建材价格或将震荡运行
更多
Mysteel数据:全国21个城市无取向硅钢库存调研(9.24-9.30)
更多
更多
Mysteel聚焦钢铁产业数据(2026年9月24日) —五大品种钢材供弱需强,库存有所去化
Mysteel:9月华北带钢结算价格预估 重心上移50-60元/吨 宽窄价差收窄
更多
Mysteel:9月华北带钢结算价格预估 重心上移50-60元/吨 宽窄价差收窄
更多
Mysteel曹剑勇:10月板带材供需传导不畅,无政策预期下,库存风险或将加大
Mysteel解读:宝武出厂价10月价格大大上涨 核心在于成本上升所致
更多
Mysteel解读:聚焦钢铁产业数据(2026年9月10日)—五大品种钢材供需双弱,关注后续去库速度
Mysteel解读:聚焦钢铁产业数据(2026年8月20日)—五大品种钢材供需存三降,利润偏弱情况下产量继续下滑
更多
更多
Mysteel:9月华北带钢结算价格预估 重心上移50-60元/吨 宽窄价差收窄
更多
更多
Mysteel解读:欧盟拟对取向电工钢及下游产品实施临时保障措施影响分析
Mysteel解读:宝武出厂价10月价格大面积上涨 核心在于成本上升所致
更多
Mysteel数据:广东省建筑钢材社会库存环比减少7.5%(9.24-9.30)
更多
Mysteel全球板材周报:节前成交转淡压制出口,海外供应扰动与贸易保护同步升级(9.20-9.24)
Mysteel周报:广东省钢材市场价格涨跌互现 预计下周小幅震荡(9.17-9.24)
Mysteel周报:南方热卷价格震荡持稳 预计下周窄幅盘整运行(2026.9.18-9.24)
更多
Mysteel周报:华北镀锌及彩涂板卷下跌10-20元/吨(9.18-9.24)
Mysteel周报:华南冷轧板卷价格下行 市场出货略有好转(9.18-9.24)
Mysteel周报:湖北钢材市场价格长强板稳 节前心态观望居多(9.20-9.24)
Mysteel全球板材周报:节前成交转淡压制出口,海外供应扰动与贸易保护同步升级(9.20-9.24)
Mysteel周报:广东省钢材市场价格涨跌互现 预计下周小幅震荡(9.17-9.24)
更多
Mysteel周报:华东中厚板价格主稳个调 成交表现没有到达预期(9.18-9.24)
Mysteel周报:全国中厚板普碳承压库存微增 预计价格窄幅调整(9.18-9.24)
Mysteel周报:南方中板价格多数下跌 预计下周震荡盘整运行(2026.9.18-9.24)
Mysteel全球板材周报:节前成交转淡压制出口,海外供应扰动与贸易保护同步升级(9.20-9.24)
更多
Mysteel周报:唐山型钢价格稳中趋弱运行 周内成交偏弱(9.24-9.30)
Mysteel周报:本周西南型钢市场行情报价持稳运行 预计节后或窄幅震荡运行(2026.9.24-2026.9.30)
Mysteel周报:华南型钢价格稳中趋弱运行 周内成交偏弱(9.24-9.30)
Mysteel周报:华东型钢价格稳中趋弱 成交一般(9.24-9.30)
更多
Mysteel周报:全国带钢价格延续趋弱走势 预计下周价格或继续趋弱震荡(9.20-9.24)
Mysteel:9月华北带钢结算价格预估 重心上移50-60元/吨 宽窄价差收窄
更多
Mysteel周报:全国带钢价格延续趋弱走势 预计下周价格或继续趋弱震荡(9.20-9.24)
Mysteel全球板材周报:节前成交转淡压制出口,海外供应扰动与贸易保护同步升级(9.20-9.24)
Mysteel:9月华北带钢结算价格预估 重心上移50-60元/吨 宽窄价差收窄
Mysteel全球板材周报:印度退出重塑亚洲格局,短期日韩供应风险升温(9.11-9.20)
更多
Mysteel周报:华北镀锌及彩涂板卷下跌10-20元/吨(9.18-9.24)
Mysteel周报:东北镀锌及彩涂板卷价格涨跌互现(9.18-9.24)
更多
Mysteel周报:钢厂订货成本上涨 本周全国无取向硅钢现货报价普遍上调(9.20-9.24)
Mysteel周报:成本端支撑松动 本周全国硅钢市场现货价格承压运行(9.11-9.18)
Mysteel周报:宝钢10月指导价上调 本周全国硅钢市场现货价格偏稳运行(9.4-9.11)
Mysteel周报:沙钢9月订货价平盘 本周全国硅钢市场现货报价部分上调(8.28-9.4)
Mysteel周报:钢市价格走强 本周全国无取向硅钢报价部分上调(8.21-8.28)
更多
Mysteel调研:国内短流程生产企业春节停复产调研及节后产存趋势推演
更多
更多
Mysteel半年报:2026下半年华中市场冷轧及镀锌板卷价格或先抑后扬
更多
更多
更多
更多
Mysteel周报:全国带钢价格震荡回落 预计下周节前补库价格或有所反弹(9.11-9.18)
更多
Mysteel月报:成本支撑博弈需求走弱 10月彩涂板卷价格或窄幅震荡运行
更多
以锡为衣,以铁为骨——赤峰远联钢铁镀锡板(马口铁)稳定投产,现已正式接单
更多
Mysteel快讯:9月30日中天钢铁集团出台2026年10月上旬产品价格
Mysteel快讯:国内中厚板生产企业调价汇总(2026年9月30日)
,bsports中文官网Copyrights © b体育网页版 备案号:粤ICP备09140462号
服务热线
管理员
该内容暂无评论